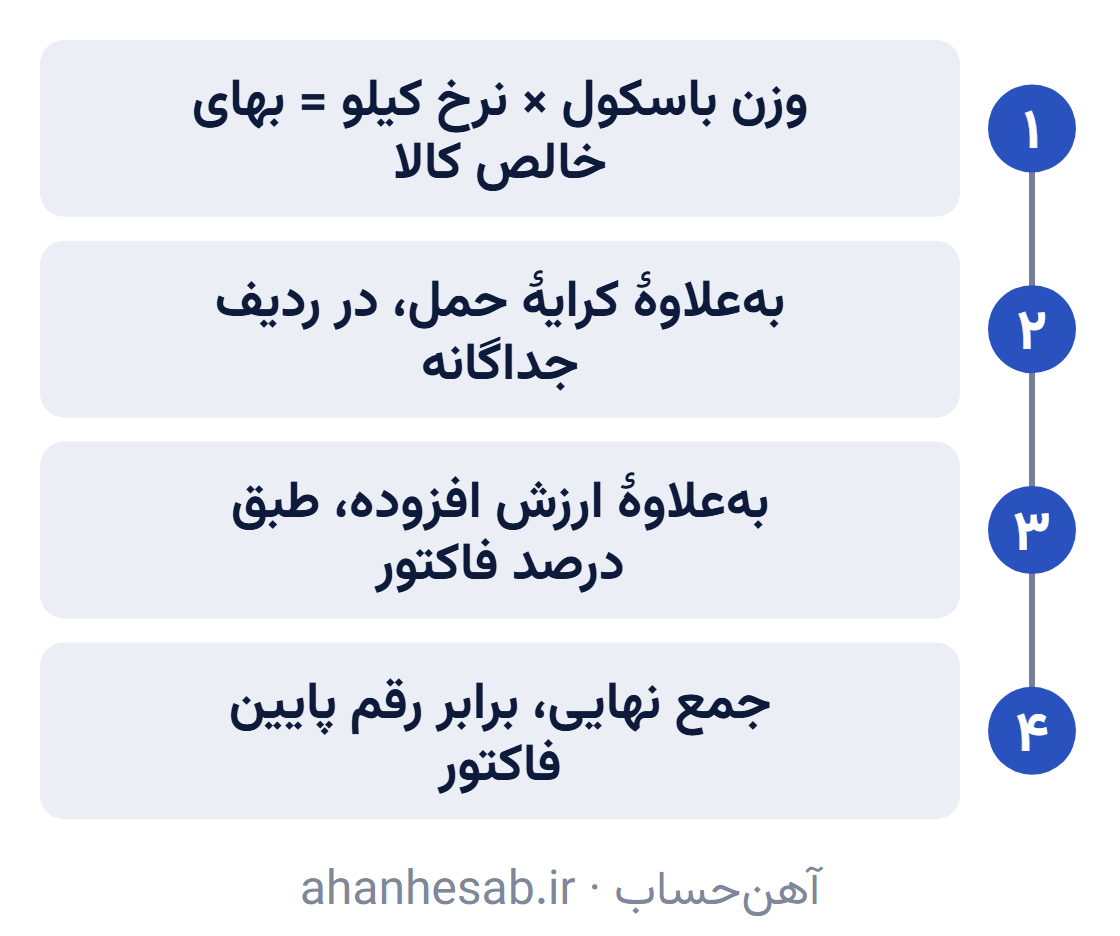
ارزش افزودهٔ آهنآلات روی ارزش فروش درجشده در صورتحساب الکترونیکی حساب میشود. بنابراین نمیتوان با یک قاعدهٔ بازاری گفت هر مبلغ فاکتور، از جمله همهٔ هزینههای جانبی، خودکار مشمول است؛ نوع قلم و نحوهٔ درج آن در صورتحساب مهم است.
۱مالیات ارزش افزوده آهن آلات در فاکتور از کجا شروع میشود؟
مبنای بررسی، هر قلمی است که بهعنوان فروش کالا یا ارائهٔ خدمت مشمول در صورتحساب ثبت شده؛ نه صرفاً عدد جمع پایین فاکتور. قانون مالیات بر ارزش افزوده در مادهٔ مربوط به مأخذ فروش، ارزش فروش مندرج در صورتحساب الکترونیکی را مبنا قرار میدهد.
نقل مستقیم قانون هم همین نقطه را روشن میکند: «مأخذ محاسبه مالیات و عوارض فروش کالاها و خدمات ... ارزش فروش مندرج در صورتحساب الکترونیکی است». بنابراین خریدار باید ابتدا ردیفهای فاکتور را تفکیک کند و بعد دربارهٔ مالیات هر قلم قضاوت کند.
۲کرایهٔ حمل، بارگیری و خدمات جانبی را میشود یکجا با آهن جمع زد؟
نه؛ برای کنترل فاکتور باید حمل و هر خدمت جانبی جدا از بهای خود آهنآلات دیده شود. اینکه یک ردیف در نهایت مشمول مالیات باشد یا نباشد، به ماهیت همان عرضه یا خدمت و نحوهٔ ثبت آن در صورتحساب و مقررات جاری بستگی دارد؛ پس جدول ثابت «حمل همیشه معاف» یا «حمل همیشه مشمول» قابل اتکا نیست.
این تفکیک برای بازار آهن مهم است. اگر نرخ درب کارخانه، کرایهٔ حمل و خدماتی مثل برش یا خمکاری در یک نرخ کیلویی مخلوط شوند، دیگر نمیتوان فهمید مالیات روی کدام قلم محاسبه شده است. برای مقایسهٔ واحدها هم ابتدا تبدیل واحد آهنآلات را انجام دهید.
۳تخفیف فروشنده قبل از محاسبهٔ مالیات کجا دیده میشود؟
تخفیف باید در صورتحساب بهصورت قابل ردیابی از ارزش فروش جدا شود؛ بنابراین نباید مبلغ تخفیف را دوباره به پایهٔ فروش برگرداند و بعد مالیات را روی رقم بزرگتر سنجید. در کنترل فاکتور، قیمت و تخفیف هر قلم را کنار هم ببینید.
اگر فروشنده فقط یک رقم نهایی اعلام کرده، از او بخواهید بهای کالا، تخفیف، حمل و خدمات را جدا نشان دهد. فاکتورساز آهنحساب همین تفکیک را حساب میکند: جمع ردیفهای کالا، کرایهٔ حمل و ارزش افزوده هر کدام جدا، با این انتخاب که مالیات روی کرایه هم بنشیند یا نه. فاکتور تفکیکشده اختلاف را قابل پیگیری میکند؛ فاکتور فشرده فقط اختلاف را پنهان میکند.
۴قیمت درب کارخانه با فاکتور بنکدار چه تفاوتی دارد؟
قیمت درب کارخانه فقط نقطهٔ مقایسهٔ بهای کالا است؛ فاکتور بنکدار ممکن است حمل، خدمات، سود فروشنده و مالیات و عوارض اقلام مشمول را هم در خود داشته باشد. پس اختلاف دو فاکتور را نباید صرفاً با نرخ کیلوی آهن توضیح داد.
برای خرید عمده، ردیف کالا را جدا با قیمت درب کارخانه مقایسه کنید و بعد سراغ کرایهٔ حمل و سایر اقلام بروید. تبدیل قیمت و کیلو به شاخه هم کمک میکند نرخ دو فاکتور با واحد یکسان سنجیده شود.
۵فاکتور رسمی بدون تفکیک ردیفها چه مشکلی ایجاد میکند؟
فاکتور رسمی وقتی برای کنترل مالیاتی و تجاری مفید است که اقلام، مقدار، نرخ و مالیات و عوارض مربوط بهصورت قابلردیابی ثبت شده باشند. صرف عبارت «فاکتور رسمی» پاسخ نمیدهد که مالیات روی چه چیزی آمده است.
اگر خرید شامل چند نمره میلگرد یا چند نوع مقطع است، بهتر است هر قلم جدا ثبت شود. این کار هم تطبیق با سفارش را آسان میکند و هم هنگام کنترل وزن و قیمت، تفاوت بین کالای واقعی و عدد فاکتور را نشان میدهد.
برای خریدی که هم کالا و هم خدمت دارد، درخواست ریز صورتحساب مهمتر از دیدن یک نرخ نهایی است. مثلاً اگر آهن همراه با برش یا خمکاری تحویل میشود، مشخص باشد کدام مبلغ بابت خود مقطع و کدام مبلغ بابت خدمت است. این تفکیک جلوی مقایسهٔ اشتباه نرخ کیلویی دو فروشنده را میگیرد.
۶جمع فاکتور آهن را چطور بدون اشتباه کنترل کنیم؟
اول مقدار و نرخ هر قلم کالا را کنترل کنید؛ بعد تخفیف و هزینههای جانبی را در ردیف خودشان ببینید و در پایان مالیات و عوارض درجشده را با پایهٔ همان صورتحساب تطبیق دهید. جمع پایین فاکتور باید نتیجهٔ همین ردیفها باشد، نه عددی که جداگانه و بدون پایهٔ روشن اعلام شده است.
وزن فاکتور را نیز با وزن واقعی بار قاطی نکنید. برای کنترل لحظهٔ تحویل، موقع تحویل بار آهن دقیقاً چه چیزهایی را چک کنیم؟ را کنار فاکتور بخوانید. اگر واحد خرید شاخه یا بندیل است، شاخه، بندیل و بسته یعنی چه در بازار آهن؟ را هم مبنا قرار دهید.
۷اگر مالیات فاکتور با انتظار خریدار فرق داشت چه چیزی را اول بررسی کنیم؟
اول پایهٔ محاسبه و ماهیت هر ردیف را بررسی کنید، نه خودِ درصد را. سپس مشخص کنید صورتحساب برای فروش کالا، ارائهٔ خدمت یا ترکیبی از این دو صادر شده و تخفیف و هزینههای جانبی چگونه در آن ثبت شدهاند.
اگر اختلاف باقی ماند، متن صورتحساب و مقررات جاری را مبنا قرار دهید. از حفظ گفتن یک نرخ قدیمی دربارهٔ آهنآلات میتواند نتیجه را خراب کند؛ عدد مالیاتی باید از صورتحساب و قانون جاری همان معامله خوانده شود.